Sí, el CAE es compatible con la deducción del IRPF por obras de mejora energética y con la práctica totalidad de las ayudas autonómicas. La única incompatibilidad que fija el Real Decreto 36/2023 son las ayudas financiadas total o parcialmente con cargo al Fondo Nacional de Eficiencia Energética, porque supondrían contar dos veces el mismo ahorro. El matiz que casi nadie te explica es otro: la deducción del IRPF se calcula sobre lo que tú pagas de verdad, así que si el CAE ya ha reducido tu factura, tu base de deducción se reduce en la misma medida.
EN RESUMEN
Compatibles, con una excepción: el CAE puede convivir con la deducción del IRPF y con las ayudas de tu comunidad autónoma. Lo que el Real Decreto 36/2023 no permite es combinarlo con ayudas financiadas con cargo al Fondo Nacional de Eficiencia Energética sobre la misma actuación.
No es sumar dos veces lo mismo: la deducción del IRPF se aplica sobre las cantidades que realmente has satisfecho. Si el CAE cubre parte del coste, esa parte ya no la has pagado tú y no entra en la base de la deducción.
La deducción del IRPF está prorrogada para obras realizadas hasta el 31 de diciembre de 2026 en viviendas (y hasta el 31 de diciembre de 2027 en edificios residenciales completos), con porcentajes del 20 %, 40 % y 60 % según la mejora acreditada.
La fotovoltaica de autoconsumo es el ejemplo perfecto de por qué esto importa: no genera Certificados de Ahorro Energético, pero sí puede encajar en la deducción del IRPF y en ayudas autonómicas. El CAE y el IRPF no compiten, se reparten el terreno.
¿Por qué esta pregunta aparece siempre al final de la conversación?
Hay un momento muy reconocible en las visitas. Ya hemos medido el forjado bajo cubierta, ya hemos mirado la caldera, ya hemos hablado del frío que entra por la habitación del norte y de la factura de gasóleo que en enero se dispara. El propietario ha entendido que el mecanismo CAE puede financiar la actuación. Y entonces, casi siempre con cierta prudencia, llega la pregunta: «pero si me acojo a esto, ¿pierdo la deducción de Hacienda? ¿Y lo de la Xunta, lo de la comunidad autónoma, también se cae?».
Es una pregunta excelente y, por desgracia, una de las peor contestadas del sector. Hay quien responde con un «sí, todo es compatible, no se preocupe» que suena estupendo y esconde medias verdades. Y hay quien responde con un «no, tiene que elegir» que tampoco es cierto y que deja a mucha gente renunciando a dinero que le correspondía. Las dos respuestas tienen el mismo problema de fondo: mezclan tres cosas que funcionan de manera distinta y que se llevan bien precisamente porque no son lo mismo.
Porque aquí hay tres instrumentos sobre la mesa, no uno. Está el mecanismo CAE, que es un sistema privado de mercado en el que una energética obligada financia tu actuación a cambio del ahorro energético que genera. Está la deducción del IRPF por obras de mejora de la eficiencia energética, que es un beneficio fiscal: no te dan dinero, te devuelven parte de lo que has pagado cuando haces la declaración. Y están las ayudas autonómicas, que son subvenciones públicas convocadas por cada comunidad con sus propios plazos, requisitos y presupuesto.
Tres naturalezas distintas, tres administraciones o agentes distintos, tres calendarios distintos. La buena noticia es que el marco normativo los ha pensado para que puedan convivir. La noticia que exige más atención es que convivir no significa multiplicar: hay reglas de reparto que conviene entender antes de firmar nada, porque decidir mal el orden puede costarte cientos de euros.
Este artículo va de eso. Qué es exactamente cada instrumento, qué dice la norma sobre su compatibilidad, dónde está la única incompatibilidad real, cómo se calcula la base de la deducción cuando el CAE ya ha reducido tu factura, y qué documentación necesitas guardar desde el primer día para no perder ninguna de las vías por un papel que nadie pidió a tiempo.
Si es la primera vez que te asomas a este mecanismo y quieres el mapa completo antes de entrar en la letra pequeña, empieza por el artículo pilar sobre qué son los Certificados de Ahorro Energético y cómo funcionan en España
¿Qué es exactamente cada uno de los tres instrumentos?
Vale la pena poner nombre y apellidos a cada cosa, porque casi toda la confusión nace de tratarlas como si fueran variantes de una misma «ayuda».
El mecanismo CAE es el más difícil de encajar mentalmente porque no se parece a nada de lo que estamos acostumbrados. Nace de la Ley 18/2014, que crea el Sistema Nacional de Obligaciones de Eficiencia Energética y establece que determinadas comercializadoras y operadores energéticos tienen que acreditar cada año un volumen de ahorro energético. El Real Decreto 36/2023 desarrolla la vía de los Certificados de Ahorro Energético para cumplir esa obligación. Lo relevante para ti: el dinero que financia tu actuación no sale de un presupuesto público, sale de una empresa privada que tiene una obligación legal que cumplir. No hay convocatoria, no hay concurrencia competitiva y no hay que esperar a que salga una orden en el boletín.
La deducción del IRPF por obras de mejora de la eficiencia energética es otra cosa completamente distinta. No es dinero que llega, es dinero que deja de irse. Se introdujo en 2021 y se ha ido prorrogando; en su configuración actual se aplica a obras realizadas hasta el 31 de diciembre de 2026 en viviendas, y hasta el 31 de diciembre de 2027 cuando se trata de actuaciones en edificios de uso predominantemente residencial. Funciona en tres tramos, con porcentajes del 20 %, el 40 % y el 60 %, según cuánta mejora energética se acredite y sobre qué tipo de inmueble se actúe.
Las ayudas autonómicas son el tercer vértice y el más variable. Cada comunidad autónoma convoca sus propios programas a través de su agencia energética o de su consejería competente, con dotaciones, plazos y requisitos que cambian de un año a otro y de un territorio a otro. En Galicia se tramitan por el Instituto Enerxético de Galicia; en Castilla y León, por el Ente Regional de la Energía; en Madrid, a través de los programas de la Comunidad. No hay una regla estatal única: hay que leer la convocatoria concreta que esté abierta en tu comunidad cuando tú quieras hacer la obra.
Esa diferencia de naturaleza es exactamente la razón por la que pueden convivir. El CAE remunera un ahorro energético cedido a una empresa privada. La deducción del IRPF reduce tu cuota tributaria por un gasto que has hecho. La ayuda autonómica es una subvención pública que cubre parte de una inversión. Son tres mecanismos que miran a cosas distintas, y el legislador no los ha diseñado como excluyentes.
La distinción de fondo entre un mecanismo de mercado y una subvención pública, con todas sus consecuencias prácticas en plazos, requisitos y riesgo, la desarrollamos en CAE vs subvención: por qué el mecanismo CAE no es una ayuda pública
Los tres instrumentos, uno al lado del otro
Antes de entrar en las reglas de compatibilidad, conviene tener las diferencias a la vista. Esta tabla es la que usamos en las visitas cuando alguien nos pide que se lo pongamos claro:
| Mecanismo CAE | Deducción del IRPF | Ayuda autonómica | |
| Quién pone el dinero | Una energética obligada por la Ley 18/2014 | Nadie: es un menor pago de impuestos | El presupuesto de tu comunidad autónoma |
| Naturaleza jurídica | Mecanismo privado de mercado (RD 36/2023) | Beneficio fiscal en tu declaración de la renta | Subvención pública en régimen de convocatoria |
| Cuándo lo notas | En el propio presupuesto de la obra | Al presentar la declaración del ejercicio siguiente | Tras la resolución de la convocatoria, meses después |
| ¿Hay plazo de solicitud? | No hay convocatoria: se tramita con la obra | Se aplica en la renta del año en que se emite el certificado posterior | Sí, y suele agotarse el presupuesto |
| Qué tienes que aportar | Cesión del ahorro y documentación de la obra | Certificados energéticos antes y después y justificantes de pago | La documentación exigida por cada convocatoria |
| Riesgo principal para ti | Que la actuación no encaje en ninguna ficha | Pagar en efectivo o no tener los certificados a tiempo | Quedarte fuera por presupuesto o por plazo |
Fíjate en la fila de «cuándo lo notas», porque es la que más cambia la experiencia real de un propietario. El CAE se ve en el presupuesto: la financiación está incorporada antes de que empiece la obra y tú sabes desde el principio qué parte del coste te corresponde. La deducción del IRPF llega mucho después, cuando presentes la declaración del ejercicio en que se emita el certificado de eficiencia energética posterior a las obras. Y la ayuda autonómica, cuando la administración resuelva, con el riesgo de que el presupuesto se agote antes de llegar a tu expediente.
¿Son realmente compatibles el CAE y la deducción del IRPF?
Sí, y conviene explicar por qué, porque la respuesta corta genera desconfianza justificada. Nada en la normativa del IRPF impide que una obra financiada mediante el mecanismo CAE dé derecho a la deducción por mejora de la eficiencia energética. La razón es que el CAE no es una ayuda pública: no procede de un programa de subvenciones, no se concede por resolución administrativa y no reduce, por sí mismo, tu derecho a deducir.
Ahora bien, aquí está el matiz que casi nunca se cuenta y que es, con diferencia, lo más importante de este artículo. La base de la deducción del IRPF son las cantidades satisfechas por las obras. Satisfechas por ti. Si el mecanismo CAE ha reducido el importe que tú abonas, lo que puedes llevar a la declaración es lo que efectivamente has pagado, no el precio teórico de la obra antes de aplicar la financiación.
Dicho de otro modo: no se trata de una incompatibilidad, se trata de que no se puede deducir un gasto que no has tenido. Es la misma lógica que se aplica cuando una obra recibe una subvención pública, cuyo importe tampoco forma parte de la base de la deducción. Nadie te está quitando nada; simplemente el sistema evita que el mismo euro se compense dos veces.
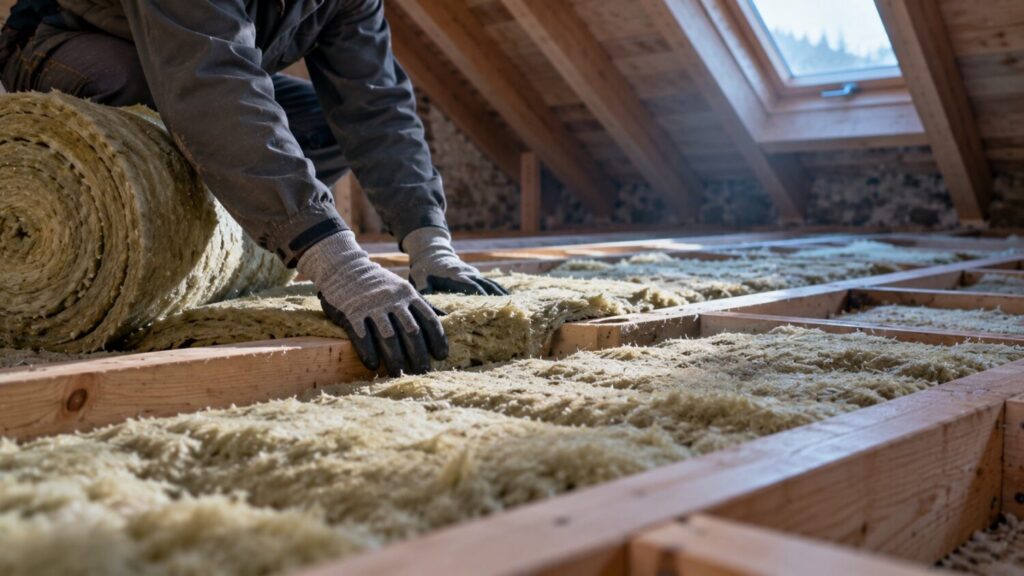
Esto tiene una consecuencia práctica que conviene decir en voz alta, porque es incómoda y por eso muchos la callan. Cuando el CAE cubre el cien por cien del coste de una actuación —como ocurre de forma habitual con el aislamiento del suelo de la buhardilla entre viguetas—, no hay cantidad satisfecha, y por tanto no hay base de deducción en el IRPF. Y eso no es un problema: es el mejor escenario posible. Deducirse el 40 % de un gasto es peor que no tener el gasto. Lo decimos claro porque alguna vez nos han preguntado si convendría «pagar algo» para poder deducir, y la respuesta es que no tiene ningún sentido económico.
En el resto de actuaciones el escenario típico es el de una financiación CAE que reduce o puede eliminar el coste según la actuación y según los datos reales de tu vivienda. Cuando queda una parte a tu cargo, esa parte es la que puede entrar en la base de la deducción, siempre que se cumplan los requisitos que veremos más abajo. Y ahí la combinación de las dos vías sí suma de verdad.
Cuánto puede llegar a cubrir el mecanismo depende de la ficha y no de quien te hace el presupuesto. Para hacerte una idea orientativa del ahorro de tu vivienda, puedes probar nuestra calculadora de ahorro.
Un ejemplo con números para que se vea el reparto
Los conceptos se entienden mucho mejor con una operación aritmética delante. Vamos a tomar una vivienda unifamiliar con una sustitución de ventanas por carpintería de altas prestaciones, una actuación que encaja en la ficha RES070 del catálogo del MITECO. Los importes que siguen son ilustrativos y sirven para enseñar el mecanismo, no para prometerte un resultado: tu cifra dependerá de tu superficie, de tu zona climática y de la situación de partida real de tu vivienda.
| Concepto | Escenario A: solo IRPF | Escenario B: CAE + IRPF |
| Presupuesto de la actuación | 9.000 € | 9.000 € |
| Financiación CAE aplicada | 0 € | 3.200 € |
| Cantidad que satisfaces tú | 9.000 € | 5.800 € |
| Base máxima de la deducción del 40 % | 7.500 € | 5.800 € |
| Deducción en la cuota del IRPF | 3.000 € | 2.320 € |
| Desembolso neto final | 6.000 € | 3.480 € |
Mira la última fila, que es la única que te afecta al bolsillo. En el escenario A, el propietario acaba desembolsando 6.000 euros. En el escenario B, 3.480 euros. La deducción del IRPF es menor en términos absolutos —2.320 euros frente a 3.000—, y eso es lo que hace que mucha gente crea, mirando solo esa fila, que ha salido perdiendo. Pero el resultado final es casi la mitad de desembolso. Combinar las dos vías gana siempre, aunque la cifra de la deducción baje.
Ese es el error de lectura más frecuente que nos encontramos. Alguien compara solo el importe de la deducción, ve que se reduce y concluye que el CAE «le quita» beneficio fiscal. Lo que ocurre en realidad es que el CAE le ha ahorrado 3.200 euros de golpe y, a cambio, la deducción actúa sobre una base menor. Es aritmética elemental, pero no es intuitiva hasta que se ve escrita.
Un apunte más sobre el escenario A: la base de la deducción del 40 % tiene un tope de 7.500 euros, de modo que aunque la obra cueste 9.000, solo 7.500 entran en el cálculo. En el escenario B, los 5.800 euros satisfechos quedan por debajo del tope y computan íntegros. Es un detalle que juega a favor de la combinación en actuaciones de importe medio.
¿Y con las ayudas autonómicas? La regla y su única excepción
Aquí la respuesta también es afirmativa, con una salvedad que sí es una incompatibilidad de verdad y que conviene conocer antes de solicitar nada. El Real Decreto 36/2023 plantea la compatibilidad del mecanismo CAE con las ayudas públicas en general, pero excluye expresamente aquellas que estén financiadas, total o parcialmente, con cargo al Fondo Nacional de Eficiencia Energética.
El motivo es impecablemente lógico en cuanto se entiende de dónde sale ese fondo. El Fondo Nacional de Eficiencia Energética se nutre precisamente de las aportaciones que hacen los sujetos obligados como alternativa a presentar Certificados de Ahorro Energético. Es decir: es la otra manera de cumplir la misma obligación. Si una actuación recibiera una ayuda financiada con ese fondo y además generase CAE, el mismo ahorro energético estaría contándose dos veces dentro del mismo sistema. Por eso la norma lo impide.
Fuera de esa excepción, el abanico de ayudas combinables es amplio. Los programas autonómicos de rehabilitación energética, las líneas de las agencias energéticas regionales y las convocatorias municipales pueden convivir con el CAE siempre que no compartan esa fuente de financiación. La comprobación no te toca a ti hacerla a ciegas: la convocatoria indica su origen presupuestario, y quien tramita tu expediente CAE tiene la obligación de declarar si la actuación ha recibido apoyo de algún programa de ayudas públicas y de justificar el efecto incentivador de los certificados.
Esa declaración no es un trámite decorativo. Si tu actuación va a concurrir a una ayuda autonómica, díselo a quien te gestiona el CAE desde el principio, y no cuando ya esté todo presentado. Ocultarlo no te beneficia en nada y puede tumbar el expediente entero en la fase de verificación, con la obra ya hecha. La transparencia en este punto es literalmente lo que protege tu dinero.
Hay además una cuestión de calendario que conviene anticipar. Las ayudas autonómicas se convocan, se solicitan y se resuelven con plazos rígidos, y muchas exigen que la obra no haya empezado antes de la solicitud. El CAE no tiene ese condicionante, pero sí necesita documentar la situación de partida antes de intervenir. Si quieres jugar las dos cartas, el orden correcto es: estudio previo y documentación del estado inicial, solicitud de la ayuda si la convocatoria está abierta, y ejecución después. Empezar la obra por prisa y solicitar luego es la forma más habitual de perder la subvención autonómica sin darse cuenta.
Por último, ten presente que las ayudas públicas que sí recibas se descuentan de la base de la deducción del IRPF, igual que ocurría con el CAE. El razonamiento es el mismo: solo se deduce lo que has pagado tú. Tres instrumentos, una regla común y ninguna trampa.
Y si lo que te preocupa es distinguir un mecanismo legítimo de una propuesta que mezcla conceptos para confundir, conviene leer CAE y fondos Next Generation: por qué NO son lo mismo
¿Qué actuaciones encajan en cada vía?
No todas las reformas circulan por los mismos carriles, y conocer el reparto evita expectativas equivocadas. Estas son las situaciones que más vemos en vivienda:
- Aislamiento del suelo de la buhardilla entre viguetas: encaja de lleno en el catálogo de fichas de envolvente térmica y es la actuación con mejor aritmética del sistema CAE. Cuando la financiación cubre el coste completo, no hay cantidad satisfecha que llevar al IRPF, y eso es una ventaja, no una pérdida.
- Aislamiento de paredes, fachada o trasdosados: genera CAE por las fichas de envolvente (RES010, RES020) y, si queda una parte a tu cargo, esa parte puede entrar en la deducción del IRPF si se acredita la mejora exigida.
- Sustitución de ventanas: ficha RES070. Suele dejar una parte a cargo del propietario, de modo que es una de las actuaciones donde mejor funciona la combinación de las dos vías.
- Sustitución de una caldera de combustión por bomba de calor: ficha RES060. El certificado nace de dejar de quemar combustible, no de tener un equipo nuevo. Cambiar un aire acondicionado por otro mejor no genera Certificados de Ahorro Energético, aunque mejore tu confort.
- Ventilación con recuperación de calor: fichas RES220 y RES230 según el sistema. Es la gran olvidada y suele combinarse bien con el aislamiento, porque resuelve el problema de humedad que aparece cuando una casa se vuelve más estanca.
- Fotovoltaica de autoconsumo: no genera CAE. Su vía natural es la deducción del IRPF y las ayudas autonómicas. En cambio, la solar térmica para agua caliente sanitaria sí tiene ficha en el catálogo.
Sobre esa última distinción, que es la que más malentendidos provoca, tenemos un artículo dedicado a cómo ayudan los paneles solares a ahorrar energía, donde explicamos también por qué su financiación va por otro camino.
¿Qué requisitos exige la deducción del IRPF que mucha gente descubre tarde?
Si tu caso es de los que dejan una parte a tu cargo y quieres aprovechar el beneficio fiscal, hay cuatro condiciones que conviene tener resueltas antes de que entre el primer operario en casa. Ninguna es complicada, pero todas son difíciles de arreglar a posteriori.
- Certificado de eficiencia energética anterior a las obras. Tiene que haberse expedido antes del inicio de la actuación y dentro del plazo de validez que exige la norma. Si empiezas la obra sin él, ya no hay forma de acreditar la situación de partida y la deducción se pierde.
- Certificado de eficiencia energética posterior a las obras. Es el que demuestra la mejora conseguida: la reducción de la demanda de calefacción y refrigeración en el tramo del 20 %, o la reducción del consumo de energía primaria no renovable o la obtención de clase A o B en los tramos del 40 % y el 60 %. El ejercicio en que se expide este segundo certificado es el que marca en qué declaración aplicas la deducción.
- Forma de pago rastreable. Las cantidades deben abonarse mediante tarjeta, transferencia, cheque nominativo o ingreso en cuenta. Los pagos en efectivo no dan derecho a la deducción, por mucho que tengas la factura. Es el error más evitable y el que más disgustos provoca.
- Factura detallada y a tu nombre. Con la descripción de la actuación, los importes y la identificación de quien ejecuta la obra. Y conservada, porque la comprobación puede llegar años después.
Sobre los importes, la norma trabaja con topes. En el tramo del 20 %, la base máxima de deducción es de 5.000 euros. En el del 40 %, de 7.500 euros. En el del 60 %, que se aplica a actuaciones en edificios de uso predominantemente residencial, la base es anual, con un límite de 5.000 euros por ejercicio y un acumulado máximo de 15.000 euros por vivienda. Los excesos no aplicados pueden trasladarse a los ejercicios siguientes dentro de los límites que fija la normativa.
Una advertencia honesta, y la hacemos porque nos parece lo correcto: en Veripro no somos asesores fiscales. Te explicamos el marco para que sepas qué preguntar y qué papeles guardar, pero la aplicación concreta en tu declaración depende de tu situación particular y debe validarla un profesional. Cualquier empresa que te garantice un resultado fiscal exacto sin conocer tu declaración está prometiendo algo que no puede saber.
¿En qué orden conviene mover las piezas?
La compatibilidad no basta: hay que ordenarla. Este es el orden que funciona y que recomendamos siempre, precisamente porque cada pieza tiene un requisito temporal distinto.
Primero, el diagnóstico y la documentación del estado inicial. Medición real de la vivienda, comprobación de si hay aislamiento previo y en qué estado, combustible actual, zona climática del municipio. De ahí sale qué ficha del catálogo aplica y qué ahorro se puede certificar. Y en paralelo, si vas a querer la deducción del IRPF, el certificado de eficiencia energética previo. Este paso es el que no admite marcha atrás: todo lo demás se puede reorganizar, la situación de partida no.
Segundo, revisar qué hay abierto en tu comunidad autónoma. Si existe una convocatoria vigente que encaje con tu actuación y no esté financiada con cargo al Fondo Nacional de Eficiencia Energética, se solicita antes de empezar, porque la mayoría de las convocatorias exigen que la obra no haya comenzado. Si no hay nada abierto o tu caso no encaja, no pasa nada: el CAE no depende de ninguna convocatoria y puedes seguir adelante.
Tercero, la ejecución de la obra documentada. Fotografías del antes, mediciones firmadas, fichas técnicas de los materiales, actas. Esta documentación no es burocracia: es lo que sostiene el expediente meses después, cuando llegue la verificación. En el caso del mecanismo CAE, toda actuación termina delante de una entidad verificadora acreditada por ENAC, que comprueba que la ficha aplicada es la correcta y que las mediciones están justificadas con evidencias reales.
Cuarto, el cierre documental. El certificado de eficiencia energética posterior a las obras, la factura, el justificante de pago por medio rastreable y, en el caso del CAE, la cesión del ahorro y la tramitación del expediente ante la energética obligada. En Veripro esa parte la canaliza ENERLY como sujeto delegado, que es quien agrupa actuaciones y negocia con el sujeto obligado.
Y quinto, la declaración de la renta del ejercicio correspondiente, con la ayuda de un asesor si tu caso tiene alguna particularidad. Aquí no hay prisa comercial que valga: el beneficio fiscal se aplica cuando toca y nadie te lo puede adelantar.
¿Cuánto tiempo tienes para decidir?
Más del que te van a decir en algunas llamadas, y conviene separar dos relojes que corren a velocidades distintas.
El reloj del CAE es largo. El Sistema Nacional de Obligaciones de Eficiencia Energética está vigente al menos hasta el 31 de diciembre de 2030, en línea con la Directiva UE 2023/1791. Las energéticas obligadas van a seguir teniendo cuotas anuales de ahorro que cumplir durante varios ejercicios, y el catálogo de fichas del MITECO, que supera ya las cien, se sigue ampliando. Si alguien te mete prisa diciendo que «se acaban las ayudas», está usando un argumento que no se sostiene y, de paso, está confundiendo un mecanismo de mercado con una subvención.
El reloj fiscal, en cambio, sí es más corto y por eso merece atención. La deducción del IRPF está prorrogada para obras realizadas hasta el 31 de diciembre de 2026 en viviendas, y hasta el 31 de diciembre de 2027 cuando la actuación se realiza en edificios de uso predominantemente residencial. Se ha prorrogado varias veces desde su creación, pero no hay garantía de que vuelva a hacerse. Si tu caso deja una parte a tu cargo y el beneficio fiscal es relevante para ti, ese calendario sí conviene tenerlo presente.
Y el reloj autonómico es el más impredecible de los tres: depende de cuándo abra la convocatoria tu comunidad y de cuánto presupuesto tenga. En A Coruña, en Zamora o en Cuenca las condiciones pueden ser distintas el mismo año, y lo único sensato es comprobar qué hay abierto en el momento en que te plantees la obra, en lugar de dar por hecho que habrá algo.
La conclusión práctica es tranquilizadora: no tienes que decidirlo todo mañana, pero tampoco conviene dejarlo indefinidamente si la parte fiscal pesa en tu caso. Lo razonable es pedir la propuesta por escrito, con el desglose de qué cubre el CAE, qué queda a tu cargo y qué requisitos hace falta cumplir para conservar la deducción, y tomarte el tiempo de leerla.
Preguntas frecuentes
¿Tengo que elegir entre el CAE y la deducción del IRPF?
No. Son instrumentos de naturaleza distinta y pueden aplicarse sobre la misma actuación. Lo único que ocurre es que la base de la deducción se calcula sobre lo que tú has pagado efectivamente, de modo que la financiación CAE, al reducir tu desembolso, reduce también esa base. El resultado combinado sigue siendo mejor que cualquiera de las dos vías por separado.
Si el CAE cubre el 100 % de la actuación, ¿pierdo la deducción?
No hay base de deducción porque no hay cantidad satisfecha, pero llamarlo «perder» es engañoso. Deducirse una parte de un gasto siempre es peor que no tener ese gasto. Este escenario es el habitual en el aislamiento del suelo de la buhardilla entre viguetas, y es el mejor resultado posible para el propietario.
¿Puedo pedir una ayuda de mi comunidad autónoma y además acogerme al CAE?
Con carácter general sí, siempre que esa ayuda no esté financiada, total o parcialmente, con cargo al Fondo Nacional de Eficiencia Energética. Esa es la única incompatibilidad que establece el Real Decreto 36/2023, y responde a que ese fondo se nutre de las aportaciones de los propios sujetos obligados. Avisa desde el principio a quien tramita tu expediente, porque tiene que declararlo.
¿Las ayudas públicas que reciba se restan de la base de la deducción del IRPF?
Sí. Las cantidades subvencionadas a través de un programa de ayudas públicas no forman parte de la base de la deducción. Es la misma lógica que se aplica a la parte financiada por el CAE: solo se deduce lo que sale de tu bolsillo.
¿Qué pasa si pago la obra en efectivo?
Pierdes la deducción del IRPF sobre ese importe, aunque tengas la factura y la obra sea impecable. La norma exige que el pago se realice mediante tarjeta, transferencia, cheque nominativo o ingreso en cuenta de una entidad de crédito. Es un requisito formal, pero no admite excepciones ni subsanación posterior.
¿Necesito los dos certificados de eficiencia energética también para el CAE?
No necesariamente: el mecanismo CAE acredita el ahorro con el método de cálculo de la ficha correspondiente y con las evidencias de la obra, no con el certificado energético de la vivienda. Los dos certificados son un requisito de la deducción del IRPF. Por eso, si vas a querer el beneficio fiscal, hay que decidirlo antes de empezar, cuando todavía se puede emitir el certificado previo.
¿La fotovoltaica de autoconsumo entra en alguna de estas vías?
En el CAE no: la fotovoltaica de autoconsumo no genera Certificados de Ahorro Energético. Su camino de financiación pasa por la deducción del IRPF y por las ayudas autonómicas. La solar térmica para agua caliente sanitaria, en cambio, sí tiene ficha en el catálogo del MITECO. Es una distinción importante, porque se venden mal con frecuencia.
Comprueba si tu vivienda cumple
Toda esta guía se vuelve concreta en cuanto alguien mide tu casa. Cuántos metros cuadrados de forjado bajo cubierta tienes y si hay aislamiento previo, con qué combustible calientas, qué zona climática te corresponde, qué ficha del catálogo aplica a tu caso y qué parte del coste cubriría la financiación CAE. Con esos datos sobre la mesa podemos decirte también si tiene sentido emitir el certificado de eficiencia energética previo para conservar la deducción del IRPF, o si en tu caso no hará falta porque no vas a tener desembolso. Hacemos el estudio, te damos el desglose por escrito y, si tu caso no es viable, también lo vas a oír con la misma claridad.